传音控股港股IPO:“非洲之王”的定价之惑——AH折价仅三成余 存储涨价背后的增长压力待解
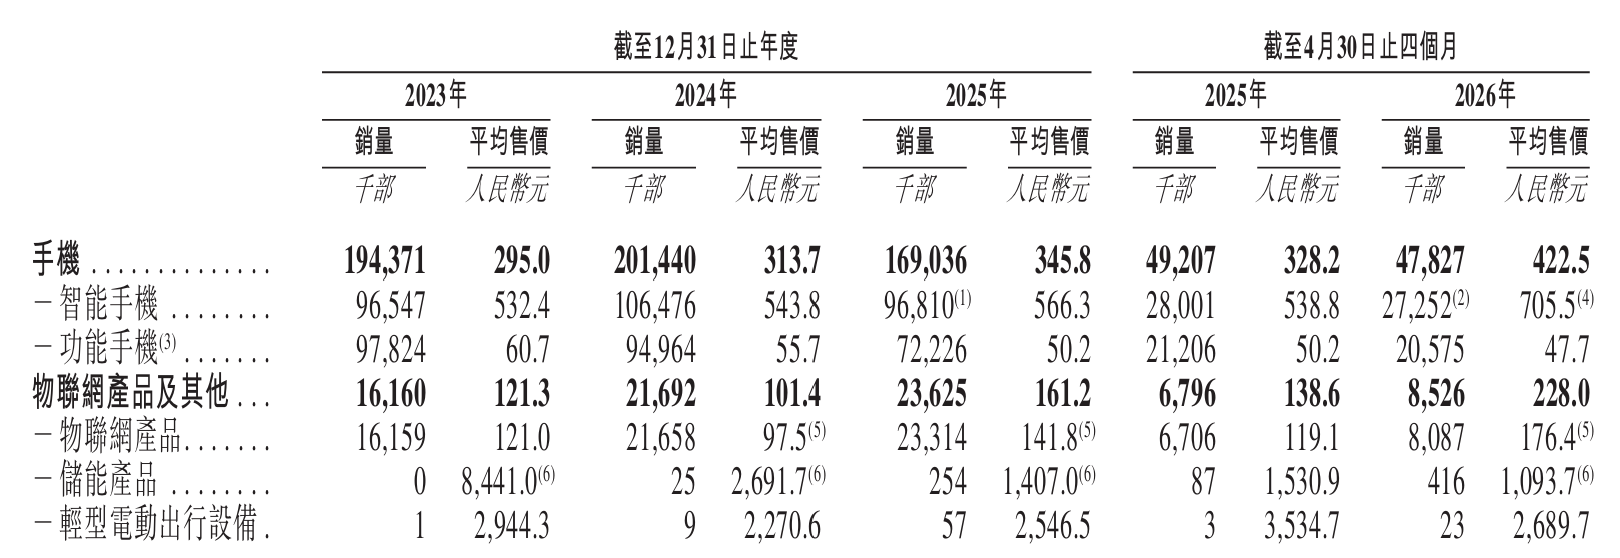
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会! 出品:新浪财经上市公司研究院/港市多维镜 作者:喜乐 2026年10月7日,全球新兴市场手机龙头传音控股正式启动港股IPO全球招股,招股价区间35.80至38.80港元,募资规模绿鞋前约30.6-33.6亿港元,预计10月15日上市。作为“非洲手机之王”,传音控股在非洲及南亚等新兴市场拥有无可争议的领先地位,2026年上半年归母净利润同比增长46%、毛利率和净利率双双回升,叠加可观的基石认购,公司为此次上市铺垫了较为亮眼的基本面叙事。 然而,深入审视其盈利结构的来源,传音控股的增长更多是“存储芯片涨价→全行业手机厂商联手提价”这一行业性环境下的结果,而非公司基本面实质改善;同时,随着招股推进,A股股价大幅波动导致AH折扣迅速收窄、供应链囤货对现金流形成重压等隐忧,正共同考验着这位“非洲手机王”的上市之路。 新兴市场“王者”:非洲、南亚智能机市占率稳居第一 传音控股是一家以手机为核心的智能终端供应商,旗下TECNO、itel、Infinix三大品牌覆盖功能机与智能机,产品销往全球超过100个国家及地区,通过2,900多家经销商网络实现销售,经销商渠道收入占比超过99%。 从市场地位看,传音在非洲和南亚市场的统治地位依然稳固。根据IDC数据,2026年上半年,传音在全球手机市场占有率达11.3%,排名第三;智能机市场占有率为7.1%,排名第六;在非洲智能机市场占有率排名第一,在南亚的巴基斯坦、孟加拉国智能机市场占有率均排名第一,印度市场占有率排名第七。对于一家中国消费电子企业而言,能在多个新兴市场建立起难以撼动的渠道和品牌壁垒,是其最核心的竞争护城河。 盈利看似回升 实为“存储涨价”驱动而非基本面改善 传音控股的财务数据呈现“触底回升”的表象。2026年上半年,公司实现营业总收入354.3亿元,同比增长21.85%;归母净利润17.7亿元,同比增长46.22%;毛利率回升至22.63%,净利润率升至5.17%。相较于2025年全年收入655.9亿元,同比下滑4.55%;归母净利润25.8亿元,同比大幅下滑53.49%;毛利率19.15%、净利润率3.97%的低谷,2026年上半年各项指标的确迎来明显修复。 然而,这一回升的本质并非公司竞争力的提升,而在于行业性的“涨价”传导。一方面,继2025年手机厂商已因存储芯片采购成本不断上升导致毛利率承压后,2026年之内手机厂商终于承不住存储芯片涨价的压力、普遍调高了手机售价,产品价格才得以传导至终端消费者——根据招股书披露的数据,2026年前四个月公司智能手机平均售价达到705.5元,较2025年同期的538.8元上涨约30.9%。 另一方面,公司成本端受历史库存影响上涨略有滞后,使得核算上的毛利率有所提升。换言之,2026年上半年毛利率与净利率的回升,更多是“终于涨上价”“成本暂时滞后”两个技术性因素的结果。拆开“量”的维度来看,涨价的代价立竿见影——2026年前四个月公司智能手机销量为2,725.2万部,较2025年同期的2,800.1万部下滑约2.7%;手机整体销量亦从4,920.7万部降至4,782.7万部,同比下滑2.8%。拉长来看,2025年全年智能手机销量已降至9,681.0万部,较2024年下滑9.1%,销量颓势在涨价落地前就已显现,而2026年的提价进一步抑制了需求。如果剔除掉价格与成本滞后因素,公司的真实盈利质量是否实质好转,仍有待观察。