日联科技巧改口径粉饰业绩承诺?高溢价收购藏对赌折扣 频繁并购催肥市值
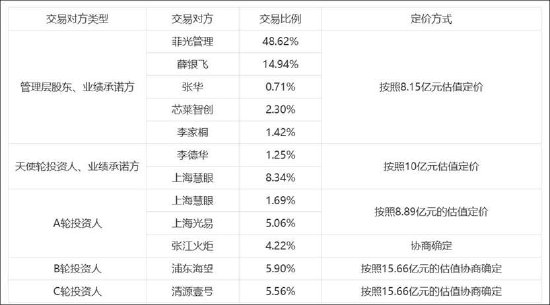
出品:新浪财经上市公司研究院 文/夏虫工作室 核心观点:日联科技拟以9.36亿元对价、溢价470%收购菲莱测试,其差异定价及“高估值、低承诺”的交易安排引发监管连环追问,核心矛头直指中小股东利益保护是否充分。从数据看,标的公司三年累计承诺净利润仅1.8亿元,覆盖交易对价约19%;而公司在回复中未直面这一缺口,转而以“承担补偿义务的对价占总对价比例接近70%”作为“覆盖率高”的论证口径。这一表述实则是将补偿的“实际赔付能力”偷换为补偿义务的“股份占比”。与交易对方全额承担业绩对价的常规安排相比,上述业绩承诺方案或存在一定折扣。此外,公司近年并购动作频繁,在并购不断加持下,公司市值也随之暴涨。 近日,日联科技重组报告再次修订,公司基于交易的审计基准日更新至2026年6月30日,同时根据上交所进一步审核意见对上交所审核问询函回复及重组报告书进行二次修订。 日联科技拟通过发行股份、可转换公司债券及支付现金方式,拟以9.36亿元交易对价向菲光管理、 张华等 11 名交易对方购买其合计持有的上海菲莱测试技术有限公司(简称“菲莱测试”)100%股权;同时拟募集配套资金不超过3.06亿元,用于菲莱测试上海研发中心建设项目及支付现金对价等。 差异化定价遭监管灵魂拷问 日联科技此次收购的标的菲莱测试,主要从事光电子器件、逻辑器件的半导体测试设备和解决方案的研发、生产和销售,产品应用于光通信、人工智能、汽车电子、新能源等领域。 此次属于高溢价收购。根据金证评估出具的《资产评估报告》(金证评报字[2026]A0514号),金证评估采用收益法和市场法两种评估方法对标的公司股东全部权益进行评估,并以收益法评估结果作为本次评估结论。截至评估基准日,标的公司股东全部权益评估值为9.36亿元,较经审计合并报表归属于母公司所有者权益增值7.72亿元,增值率470.52%。 此次收购监管就差异化定价、支付方式、业绩承诺、锁定期及业绩奖励等发出一系列疑问。值得一提的是,我们曾在《日联科技溢价五倍收购业绩补偿“打折扣” IPO曾超募21亿又再次配套募资》一文中,也指出公司高溢价低承诺及差异化定价等现象。 一方面,此次收购方案中其业绩补偿的覆盖率低于20%。 一般而言,业绩补偿的覆盖率通常是指业绩补偿上限与标的资产交易总对价的比值,该比值在一定程度上体现了卖方对标的公司未来盈利前景的信心,也反映了业绩承诺为上市公司及其中小股东所提供的风险保障水平。因而,在采用收益法对收购资产进行估值的交易中,上市公司监管机构常常通过业绩补偿覆盖率关注业绩承诺安排是否合理,以及相关安排能否充分覆盖估值溢价、有效保障上市公司及其股东的合法权益。管理层股东承诺菲莱测试2026-2028年净利润分别不低于4000万元、6000万元、8000万元,累计金额为1.8亿元。而此次交易业绩补偿的覆盖率仅为19%。 值得注意的是,此次交易监管质疑其是否方案设置能够有效保护上市公司利益,对中小投资者权益保护的安排措施是否充分。 公司在回复函中业绩承诺口径“另辟蹊径”,将业绩补偿与交易对价口径改为承担业绩补偿的对价。即承担业绩补偿的对价占合计总对价的比例接近 70%覆盖率高,与100%业绩对价承诺相比,此业绩承诺存在“折扣”。 公司称,本次交易设置了业绩承诺和补偿机制,其中业绩承诺方不仅包括传统并购方案中的管理层股东,本次交易中上市公司通过协商谈判,也将天使轮投资方纳入业绩承诺方,有效扩大业绩补偿保障。本次交易方案中,承担业绩补偿的对价占合计总对价的比例接近 70%,整体覆盖率较高。在业绩承诺方的锁定期安排上,业绩承诺方的股份锁定期与业绩承诺达成情况挂钩,有利于上市公司妥善管控交割后的风险,保护上市公司和中小股东的利益。除业绩承诺和补偿机制外,本次交易也设置了减值补偿安排,有效降低了本次交易中的商誉风险。因此,本次交易设置了业绩承诺和补偿机制,整体覆盖率较高,同时设置了减值补偿安排,有利于整体上降低并购风险,保护上市公司和广大中小股东的利益。 另一方面,业绩承诺条件疑似较为宽松。公司基于不同属性股东设置不同业绩补偿条件并给出相应的“折扣”。 对于管理层股东,则承诺目标公司于业绩承诺期任一个会计年度的实现净利润数不低于该会计年度承诺净利润数的90%。目标公司将在业绩承诺期的最后一个会计年度结束后集中结算,如目标公司在业绩承诺期间内的三年累计实际净利润/累计承诺净利润≥90%,则不触发业绩补偿;若目标公司在业绩承诺期间内的三年累计实际净利润/累计承诺净利润<90%,则触发业绩补偿。而对于天使投资人补偿义务方承诺,目标公司于业绩承诺期任一个会计年度的实现净利润数不低于该会计年度承诺净利润数的80%。目标公司将在业绩承诺期的最后一个会计年度结束后集中结算,如目标公司在业绩承诺期间内的二年累计实际净利润/累计承诺净利润≥80%(含本数),则不触发业绩补偿。 在此次重组交易方案中,其差异化定价方案较为复杂,即涉及12名股东、6档估值、2套对赌期、3类支付方式、多档锁定期等等。对此,监管要求公司以简明清晰方式、区分各交易对方列示业绩承诺和锁定期安排。