啤酒半年报|青岛啤酒营收减少销量下滑 大众产品成拖累
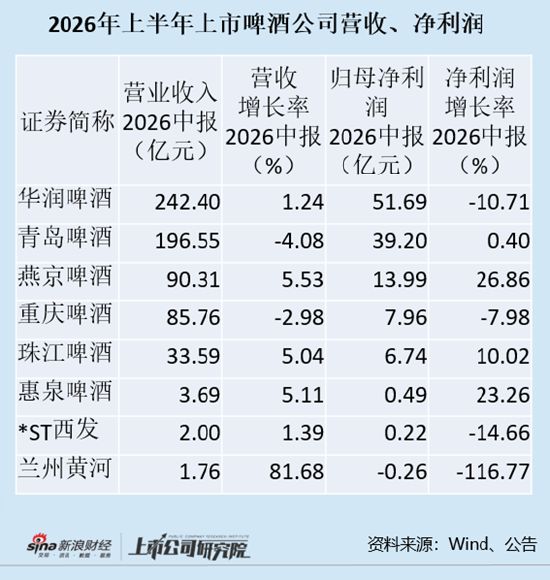
出品:新浪财经上市公司研究院 作者:郝显 在行业整体缩量的大背景下,啤酒公司开始大洗牌! 根据国家统计局数据,2026年1至6月,全国规模以上企业啤酒产量1936.2万千升,同比仅增长0.2%。传统消费旺季并不“旺”,5月、6月、7月产量分别同比下降6.2%、3.1%、8.9%。其中有夏季多雨、台风频繁等天气方面的原因,也与餐饮消费需求疲软脱不开关系。 8家上市啤酒企业上半年实现总营收656.06亿元,同比减少0.1%;实现归母净利润总额120.03亿元,同比下滑2.63%。 表面平静之下,内部分化剧烈:头部酒企中,华润啤酒和燕京啤酒营收保持增长,青岛啤酒和重庆啤酒则显出颓势,收入分别下滑4.08%及2.98%。从净利润来看,华润啤酒下滑10.71%,重庆啤酒下滑7.83%,燕京啤酒则大幅增长26.86%。 中小酒企中,珠江啤酒和惠泉啤酒收入增速均超过5%,净利润增速则分别达到10.02%及23.26%。西藏发展和兰州黄河收入增长,净利润则大幅下滑。 过去几年,啤酒行业有三大增长引擎,一是产品结构升级带动的吨价提升,二是原料成本下行,带动毛利率提升,三是集中度提升给头部酒企带来新增量。 今年以来,成本下降的红利接近极限,随着铝价上涨推高包材成本,行业进入新一轮调价周期。与此同时,高端战场的重要性进一步凸显,在高端市场实现放量增长的酒企吃到了红利,失守的酒企则开始掉队。 青岛啤酒营收减少销量下滑 2026年上半年,青岛啤酒实现营收196.55亿元,同比减少4.08%,为近四年来首次中期营收跌破200亿元。实现归母净利润39.20亿元,同比增长0.40%,是2017年中期以来最低的半年度利润增速。 收入下滑的主要原因是销量在下滑,上半年总销量450万千升,减少了4.90%。分季度看,一季度销量同比降 2.61%,二季度受消费需求偏弱影响,降幅扩大至 7%,对应二季度单季营收同比下降 6.73%,拖累了上半年整体表现。 具体来看,销量下滑或由大众品牌拖累(二季度同比降幅约 14.3%)。主品牌青岛啤酒销量 270.8 万千升,同比仅微降 0.2%,其中中高端以上产品销量204.4万千升,同比增长 2.6%,占总销量比重达 45.4%,同比提升 3.3 个百分点。 把时间拉长,有两个趋势值得注意。其一,中高端增速在放缓:2023年上半年中高端以上销量197.5万千升、同比增长15%;2024年销量降4%;2025年上半年增长5.1%;2026年上半年增速降至2.6%。其二,产品结构升级的同时,总销量在萎缩。2023年总销量达到502.3万千升,2026年上半年相比2023年同期减少了10.41%。 大众品牌销量下滑一定程度上是公司主动出清低毛利产品的战略选择,不过收缩幅度超预期,可能导致下沉市场渠道覆盖率下降,存在丢失大众市场基本盘的风险。 分区域来看,山东大本营、华北、华东三大核心市场营收均同比下滑,其中山东市场营收降幅接近 5%,是整体业绩的核心拖累;仅华南、东南市场实现个位数正增长,但体量占比不足较小,不足以对冲核心市场收缩。 净利润增长主要源于费用收缩与非经常性损益 青岛啤酒在营收下滑的背景下,净利润微增,主要源于以下几个因素: 一是,产品结构升级加上成本下行,致使毛利率提升。上半年中高端以上产品销量占比提升。叠加大麦等主要酿酒原料价格回落,使得成本下滑,带动了毛利率提升1.16个百分点。 二是,销售费用大幅收缩。上半年销售费用同比减少 12.52%,销售费用率同比下降,增厚了净利润,半年报解释主要受销量影响以及部分区域业务宣传费减少所致。 三是,上半年公司公允价值变动收益达1.81亿元,同比大幅增长 238.27%,主要来自持有的理财产品、债券的公允价值变动,这部分非经营性收益对净利润形成了额外补充。 值得一提的是,原料成本下行、销售费用收缩及公允价值变动收益带来的利润增长并不具备持续性。 新业务方面,青岛啤酒布局的威士忌等烈酒品类仍处于前期建设阶段,上半年在建工程仍达到6.22亿元,目前尚未产生规模化收入。 整体来看,青岛啤酒上半年扣非归母净利润0.99%的增速已处于近十年低位,同时利润增长高度依赖 “节流” 而非 “开源”。 在总销量持续收缩、中高端产品增速逐年放缓的背景下,主营业务盈利能力也在承压。