 来源:申报材料
培源股份IPO:微信对账收入激增13倍占比攀升 与实控人控制企业存在客户、供应商重叠
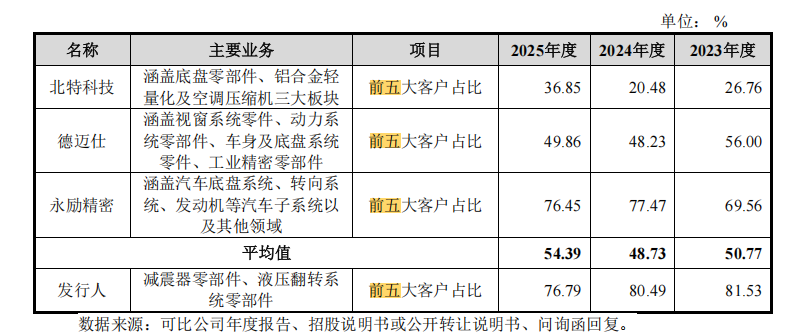
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会! 出品:新浪财经上市公司研究院 作者:IPO再融资组/图灵 近日,宁波培源股份有限公司(以下简称“培源股份”)回复了北交所第二轮问询。 报告期内,培源股份营收连续增长,但净利润波动较大。2024年净利润大幅下滑、2026年上半年增收不增利,这与外销收入占比高导致的汇兑损益密切相关。培源股份前五大客户收入占比约80%,依赖程度较高。采购端,培源股份外协加工金额激增,但外协采购涉及供应商管理、定价公允性、环保合规等风险。 2025年,培源股份对账确认的收入占比升至54%,存在非公邮箱和微信对账的问题,尤其是微信对账金额及占比大幅提升。此外,公司寄售模式变更、年降返利差错更正等均涉及会计判断,公司回复能否打消监管重点问询疑点,还有待时间揭晓谜底。 大客户集中度高于同行可比公司 招股书显示,培源股份是一家专业从事汽车零部件研发、生产和销售的高新技术企业,主营业务为减震器活塞杆、减震器外筒等减震器零部件以及液压翻转系统活塞杆等液压翻转系统零部件的研发、生产和销售。公司主导产品汽车减震器活塞杆是汽车减震器的核心部件。 2023-2025年、2026年上半年,培源股份营业收入分别为6.1亿元、6.52亿元、7.2亿元、3.82亿元;同比分别增长10.63%、6.97%、10.36%、14.85%;分别实现归母净利润0.76亿元、0.6亿元、0.88亿元、0.34亿元;同比分别变动9.54%、-21.36%、47.72%、-1.42%。 不难发现,培源股份营收连续增长,但净利润波动较大。2024年净利润下降20%以上、2026年上半年增收不增利,这与外销收入高导致的汇兑损益密切相关。 2022-2024年、2025年上半年,培源股份外销收入占主营业务收入的比重分别为 55.79%、55.65%、58.68%、56.14%;公司汇兑损益分别为-1790.11万元、-1229.06万元、991.47万元、-1148.7万元。 此外,培源股份对单一产品较为依赖。2023-2025年,公司产品汽车减震器活塞杆销售收入分别为52580.17万元、56116.74万元、60589.74万元,占各期营业收入的比例分别为86.25%、86.06%、84.2%。 “一根活塞杆打天下”的产品格局,意味着公司经营业绩与下游汽车减震器市场的景气度高度绑定。一旦汽车行业出现周期性波动、技术路线发生更替,或者主要客户调整采购策略,公司或缺乏足够的业务缓冲。 同样值得关注的是培源股份的大客户依赖。2023-2025年,公司向前五大客户销售收入占当期营业收入的比例分别为81.53%、80.49%、76.79%。 公司在问询回复中解释称,采埃孚、天纳克、蒂森克虏伯、安斯泰莫均为全球排名前列的汽车零部件 制造商,为发行人报告期内的主要客户,这导致发行人客户集中度高。 来源:申报材料
来源:申报材料