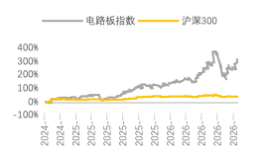
 资料来源:Wind,源达信息证券研究所
源达信息:AI驱动CCL量价双升,供给瓶颈强化涨价弹性——PCB行业专题研究二
报告日期:2026年09月28日 分析师:吴起涤 执业登记编号:A0190523020001 分析师:宋金治 执业登记编号:A0190526020002 投资要点 CCL市场规模超千亿,高端占比持续提升 覆铜板(CCL)由玻璃纤维布浸以树脂、单面或双面覆以铜箔经热压制成,承担印制电路板导电、绝缘、支撑三大功能,是PCB产业链中技术壁垒最高、利润弹性最大的环节。成本端,直接材料约占PCB成本的60%,其中CCL占比约30%、是PCB成本的核心中枢,其自身成本由铜箔(42%)、树脂(26%)、玻纤布(19%)构成。据Prismark,2024年全球CCL市场规模约1000亿元人民币,建滔、生益科技、台光电子、南亚新材四大厂商合计份额约50%。终端向轻薄小型化、高频高速化演进,倒逼CCL向高频高速赛道升级:2024年M7及以上特种覆铜板收入57.05亿美元、同比增长40%,占比由2023年的32%跃升至38%。M7-M9等级产品主要用于AI服务器高速背板与800G/1.6T光模块,单张价值量可达普通FR-4的数倍以上,高端化已成为行业增长的核心引擎。 AI服务器迭代驱动CCL量价双升 AI服务器加速迭代,CCL迎来量价齐升。价格端,英伟达CCL平台由GB200的M4+M8升级至Rubin的M8/M9:Switch板达40层以上、M9等级并搭配Q布,Midplane中板44层、M9等级,Rubin Ultra正交背板达78层,下一代Feynman背板预计达144层、层数有望翻倍;谷歌TPU v8、亚马逊Trainium3亦同步由M7向M8迁移。用量端,机柜架构复杂化带动单机用量跃升:Hopper单机柜约212张,GB200/GB300约164张,VR200约578张,较Hopper、GB200分别提升约1.7倍与2.5倍;ASIC侧谷歌TPU单服务器用量亦由V6的144张升至V8的200张。我们测算,2025-2027年CCL需求量分别为2256万张、5665万张、11899万张,同比+4%、+151%、+110%,量价双击驱动行业景气持续上行。 CCL核心原材料 高端CCL放量令瓶颈向上游传导,电子布与铜箔构成双重约束。电子布由E布向NE布、L布、Q布逐级升级,价格随之提升。高端电子布基本只能由丰田JAT910织布机生产,丰田年产能2400台、排期至2030年,Low-Dk布效率仅为FR-4的40%;电子纱2026-2028年净新增产能仅11.6/3.6/7.8万吨,2027年无新产能点火,G75电子纱由9000元/吨涨至16850元/吨。铜箔端,M6及以上须使用HVLP铜箔,Rubin平台升级至HVLP4(粗糙度0.4-0.6μm),国内报价约18万元/吨,远高于标箔的1.7-1.9万元;高端HVLP由三井金属主导(份额约50%),HVLP4仅三家可供,3μm超薄铜箔亦由其垄断。铜冠铜箔率先实现HVLP批量出货,德福等处于验证阶段,国产替代加速,为国产CCL突破M8及以上奠定前置条件。 相关标的 1)PCB板厂:胜宏科技、东山精密、鹏鼎控股、景旺电子、沪电股份、广合科技、生益科技、世运电路。 2)覆铜板及电子布:生益科技、生益电子、南亚新材、中国巨石、中材科技、宏和科技、国际复材。 风险提示 AI服务器需求不及预期;原材料价格波动风险;高端产品技术突破及产能释放不及预期;涨价持续性风险。 PCB指数与沪深300指数走势 资料来源:Wind,源达信息证券研究所
资料来源:Wind,源达信息证券研究所