普莱医药二闯港交所:现金告急十亿赎回负债悬顶 核心产品商业化挑战重重
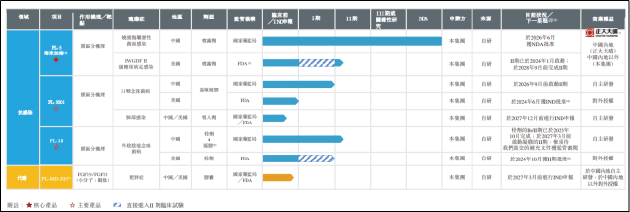
近日,普莱医药第二次向港交所递交主板上市申请,拟以18A章规则登陆资本市场。就在三个月前,公司核心产品PL-5(培来加南喷雾剂,商品名普亦克)正式获得国家药监局批准上市,成为全球首款获批的加南类抗菌肽FIC(First-in-class)药物。 资料显示,2018年以来,普莱医药先后完成多轮股权融资,引入包括正大制药、高瓴系投资等在内的多家产业与财务投资方,2026年2月D+轮融资完成后投后估值达25.05亿元。然而,光鲜的FIC光环与资本背书背后,公司目前仍存在诸多隐忧,包括现金流持续紧绷、存在大额赎回负债、核心专利存续时间较短、核心产品市场空间有限等。 现金流告急 十亿赎回负债悬顶 从财务数据看,2024年、2025年及2026年上半年,公司营业收入分别为519.4万元、333.2万元和219.2万元,相关收入均来源于日用护理产品等边缘业务,主营业务尚未形成收入。同期公司净亏损分别为1.58亿元、1.42亿元和8524万元,两年半累计亏损约3.85亿元。 2025年,公司净亏损同比收窄10.6%,主要由于核心产品PL-5完成NDA申报后,研发投入下降所致。2024年公司研发开支为8072.5万元,2025年降至5721.5万元,同比下降29.1%。2026年上半年,公司净亏损同比扩大28.5%,主要由于股权赎回负债的利息费用大幅增加,当期利息费用达3965.9万元。 持续亏损之下,公司现金流显著承压。截至2026年6月30日,公司现金及现金等价物余额仅3405万元,加上定期存款合计约6649万元。2026年上半年,公司经营活动现金净流出4081.9万元,以此消耗速率测算,现有现金储备仅能覆盖约8个月的运营开支。 从资产负债情况看,截至2026年6月30日,公司负债净额达8.19亿元,处于资不抵债状态。其中,股权赎回负债账面余额为10.82亿元,占总负债的比例超过90%。根据2025年11月订立的补充协议,股权赎回权在首次向联交所提交上市申请前一日暂时终止,但附带恢复条款。 若公司未能在首次提交上市申请后24个月内取得上市批准,或上市申请被拒绝、退回、撤回,或未能在批准有效期内完成发行,所有特别权利将自动恢复。因此普莱医药必须在不到18个月的时间内完成聆讯、发行与上市,否则将触发股份回购义务。而以公司目前的现金储备与盈利能力,显然无力承担这笔回购款。 从估值角度看,2026年2月D+轮融资后,公司投后估值为25.05亿元。从估值性价比看,由于创新药行业的特殊性,部分企业尚处于发展的早期阶段,尚未实现盈利,核心价值逻辑往往是其未来发展的良好预期而非当期的业绩表现,因此普遍使用的市盈率估值方法存在失真现象。而市研率是在此背景下引入的关键量化估值指标,可作为相关公司的作为公司估值参考。 以2024年、2025年公司平均研发开支计算,普莱医药市研率约36.3倍。Wind数据显示,90家通过18A规则上市的港股生物科技公司市研率中位数为21.09倍,公司市研率在不考虑首发溢价的情况下已高于行业中位水平。 从管线价值测算,根据风险调整净现值模型测算,PL-5中国内地烧烫伤创面感染适应症管线的rNPV约为5亿元(测算过程详细见《瞄准创面感染市场 拟港股上市企业普莱医药的PL-5值多少钱?》),距离公司目前投后估值差距显著。 核心产品商业化挑战重重:化合物专利即将到期 市场空间或较为有限 业务方面,公司核心产品PL-5是全球首款加南类抗菌肽药物,其基于“膜区分机理”的物理杀菌机制,理论上不易诱导细菌耐药性,针对多重耐药菌的临床数据也表现亮眼。 但需要关注的是,招股书披露,PL-5核心化合物的中国专利已于2025年12月到期,距离产品2026年6月获批上市早了整整半年;覆盖同一化合物的美国专利也将于2028年10月到期。该化合物专利最初由科罗拉多大学持有,普莱医药分别于2007年5月和2021年12月通过独家许可协议,获得大中华区及美国的商业化权利。 目前,公司已围绕PL-5布局五项中国制剂专利和一项日本专利,有效期至2041年,但制剂专利的保护力度天然弱于化合物专利,仿制药企业可以通过改变剂型、给药途径等方式绕开制剂专利。 此外,PL-5美国II期临床完成预计2028年第三季度才能完成,与美国化合物专利到期时间高度重合,或将出现临床还没做完,专利已经到期的尴尬局面,产品海外商业化的专利基础或将显著削弱。 从市场空间看,公司招股书中援引弗若斯特沙利文“2025年中国继发性创面感染药物市场约9亿美元”的规模数据,以此论证PL-5的成长天花板。而事实上,9亿美元的整体市场中,全身用抗菌药物占比超过70%,是创面感染的核心治疗用药;外用抗菌药物占比不足3成,约2.5亿美元,折合人民币约18亿元。 而这18亿元的外用市场里,碘伏、酒精、磺胺嘧啶银软膏等消毒防腐类低价产品占据了90%以上的使用量,这类产品单价不足10元,是外科换药的基础耗材。PL-5作为外用抗菌肽新药,其目标市场只是外用市场中极小的高端细分领域,真正的受众群体和使用场景或不及预期。 从支付层面看,在外科临床路径中,外用抗菌药始终是辅助补充角色。在DRG/DIP付费改革全面推行的背景下,医院对辅助用药的费用管控较为严格,高价辅助药的进院、开方等或均面临挑战。 除了PL-5之外,目前公司另有3款候选药物,其中2款处于I/II期临床、1款处于临床前。