解禁潮下,谁在卖出GPU四小龙?
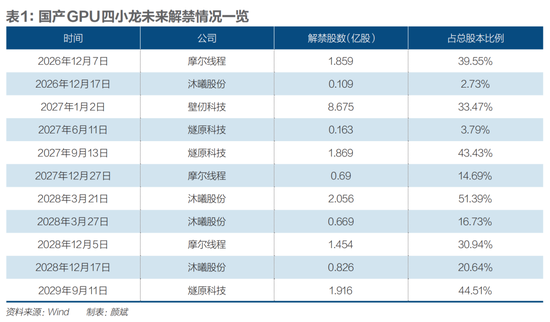
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会! 国产GPU四小龙全部上市,是资本市场对国产GPU赛道的高度认可,但上市背后,解禁压力、盈利困境两大难题接踵而至,四家公司进入盈利兑现、价值重估的深度考验期 文|《财经》研究员 康国亮 记者 张建锋 编辑|杨秀红 随着燧原科技(688801.SH)登陆科创板,“国产GPU(图形处理器)四小龙”近一年先后上市,齐聚资本市场。 9月11日,燧原科技登陆科创板,上市首日涨超170%至397元/股,并在随后几个交易日逐步走高后开始震荡。截至9月29日,燧原科技股价收于441.2元/股,总市值为1899亿元。 自2025年底至2026年9月,摩尔线程(688795.SH)、沐曦股份(688802.SH)、壁仞科技(6082.HK)、燧原科技被称为“国产GPU四小龙”的企业,在不到一年的周期内密集登陆A股科创板及港股资本市场,意味着AI(人工智能)算力国产化浪潮席卷之下,国产GPU赛道资本化迎来阶段性里程碑。 国产GPU头部企业密集上市,既是资本市场对国产GPU赛道的高度认可,也为国产GPU加速国产替代注入了资金。但上市背后,解禁压力、盈利困境两大难题接踵而至,四家公司也进入盈利兑现、价值重估的深度考验期。 “国产GPU企业的解禁压力,不仅是短期股价波动问题,更是企业价值分层的分水岭。短期来看,原始股东及打新机构减持或带来股价震荡、流动性分化;长期来看,真正能够抵御解禁冲击、实现估值企稳回升的企业,必然是商业化落地扎实、业绩持续兑现、技术迭代领先的核心标的。国产GPU企业解禁周期的到来,也将倒逼市场告别‘赛道溢价’,开启‘业绩定价’的全新阶段。”北京一位私募机构基金经理对《财经》表示。 “国产GPU四小龙的盈利困境,来自多重结构性压力。首先是研发投入巨大,GPU属于重算力芯片赛道,架构迭代、IP采购、流片等都需持续高额投入,在产品放量前,研发成本会形成刚性支出。其次是市场竞争挤压,海外成熟厂商产品在生态、稳定性等方面具备长期积累优势,国产芯片更多集中在部分细分场景试点,难以快速拿到大批量持续性订单,营收规模存在天花板。”朴拙资本执行合伙人苗天一对《财经》表示。