交强险承保亏损5年增5.7倍,车主的保费会涨吗?
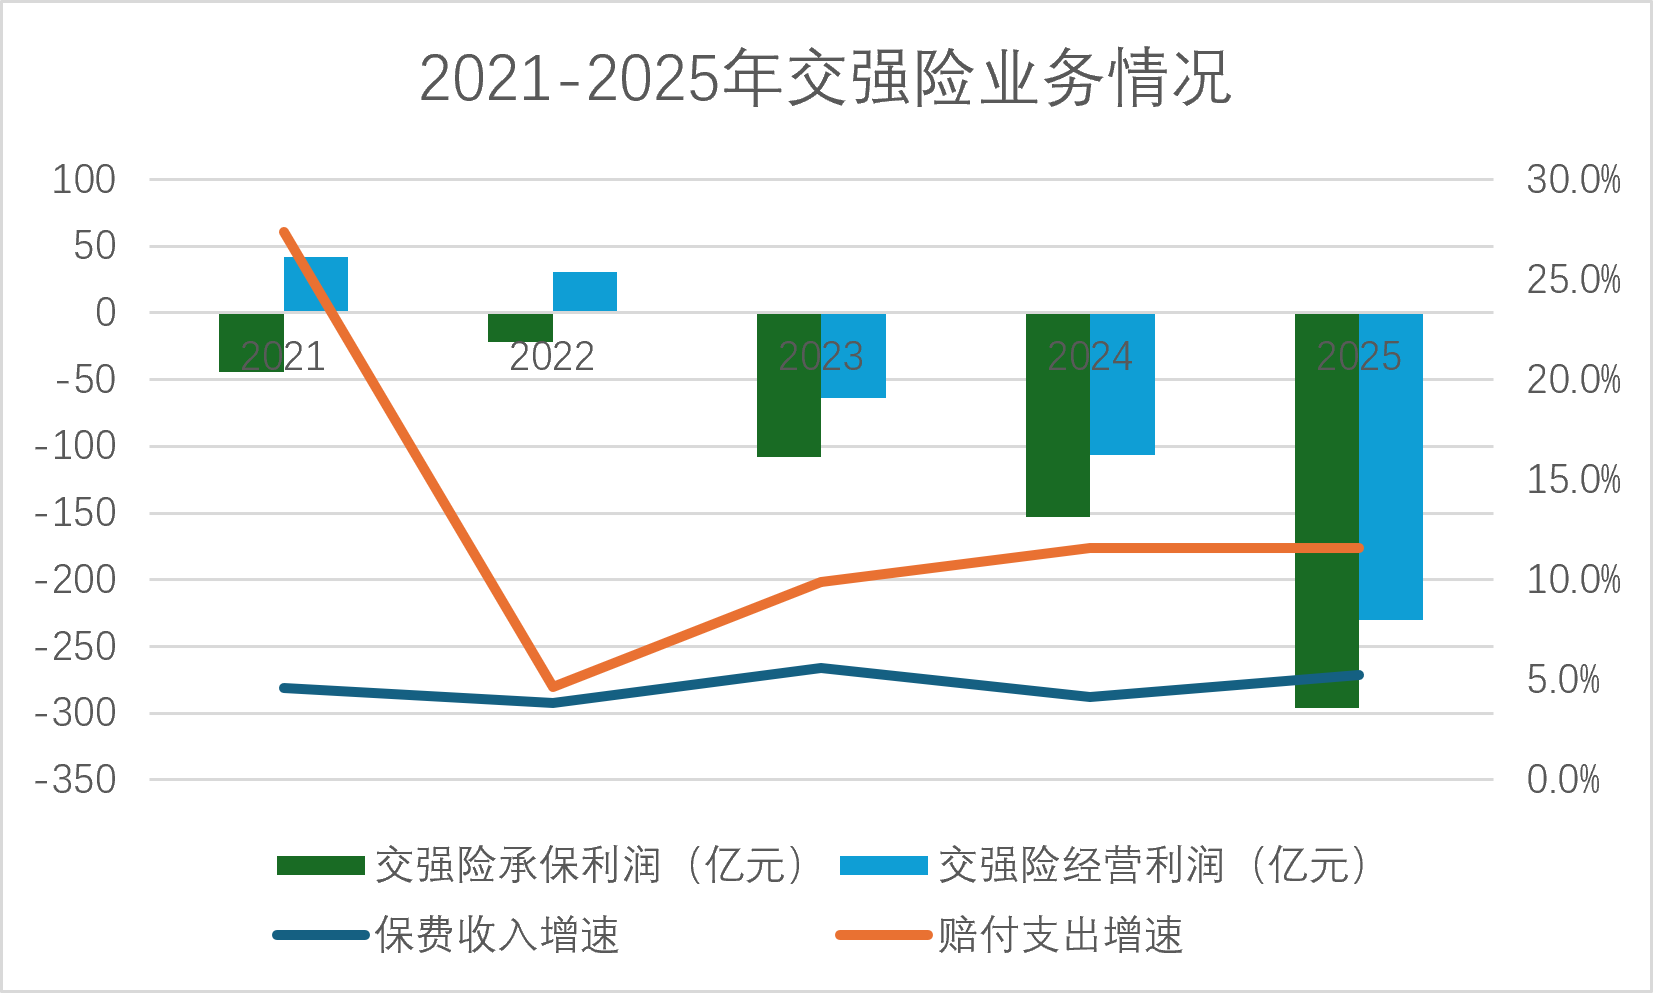
2025年,交强险经营亏损达230亿元。这是金融监管总局近日发布的2025年度交强险业务情况公告中的数据。第一财经记者梳理发现,从2020年车险综合改革算起,交强险的经营亏损已连续三年扩大。交强险保障民生的作用毋庸置疑。但亏损规模的不断走高,也让部分投保人开始担心自己的交强险会不会涨价?第一财经记者就此采访了多名保险公司人士和业内专家,他们给出的答案基本一致:交强险基础费率要涨并非易事——其费率调整须履行严格的法定程序,短期内全国统调基础费率的概率极低,短期亏损不会转嫁给消费者。近五年承保亏损增5.7倍交强险全称“机动车交通事故责任强制保险”,是由保险公司对被保险机动车发生道路交通事故造成受害人(不包括本车人员和被保险人)的人身伤亡、财产损失,在责任限额内予以赔偿的强制性责任保险。交强险也是我国首个由国家法律规定实行的强制保险制度,自2006年7月开办以来,已成为目前涉及面最广、关注度最高的保险业务之一。金融监管总局数据显示,2025年交强险覆盖面与保障水平继续抬升:参保机动车达3.86亿辆,其中汽车3.47亿辆,同比分别增长3.8%和3.9%;当年保障金额76.8万亿元,同比增长3.4%。与此同时,车均保费762.1元,同比微降0.1%,车主负担保持平稳。但一个突出的现象是,赔付端的增速明显快于保费端。数据显示,2025年交强险保费收入2852亿元,同比增长5.2%;而赔付支出2524亿元,同比增长11.6%,较保费收入增速高出6.4个百分点。这使得2025年交强险呈现296亿元的承保亏损。在分摊了66亿元的投资收益后,最终经营亏损为230亿元。2020年9月,作为车险综合费改的一部分,交强险责任限额从12.2万元提高到20万元,费率浮动系数上限30%保持不变,浮动下限由-30%扩大到-50%,对未发生赔付消费者的费率优惠幅度加大。第一财经记者梳理发现,如将时间拉长至费改之后五年,交强险承保亏损整体呈现扩大的趋势,从2021年的亏损44亿元扩大至2025年的296亿元,五年间增长5.7倍。分摊投资收益后,2021年、2022年实现税前经营利润42亿元、31亿元;但从2023年起转为经营亏损64.1亿元,此后连续扩大。