买车险只买交强险,到底行不行?
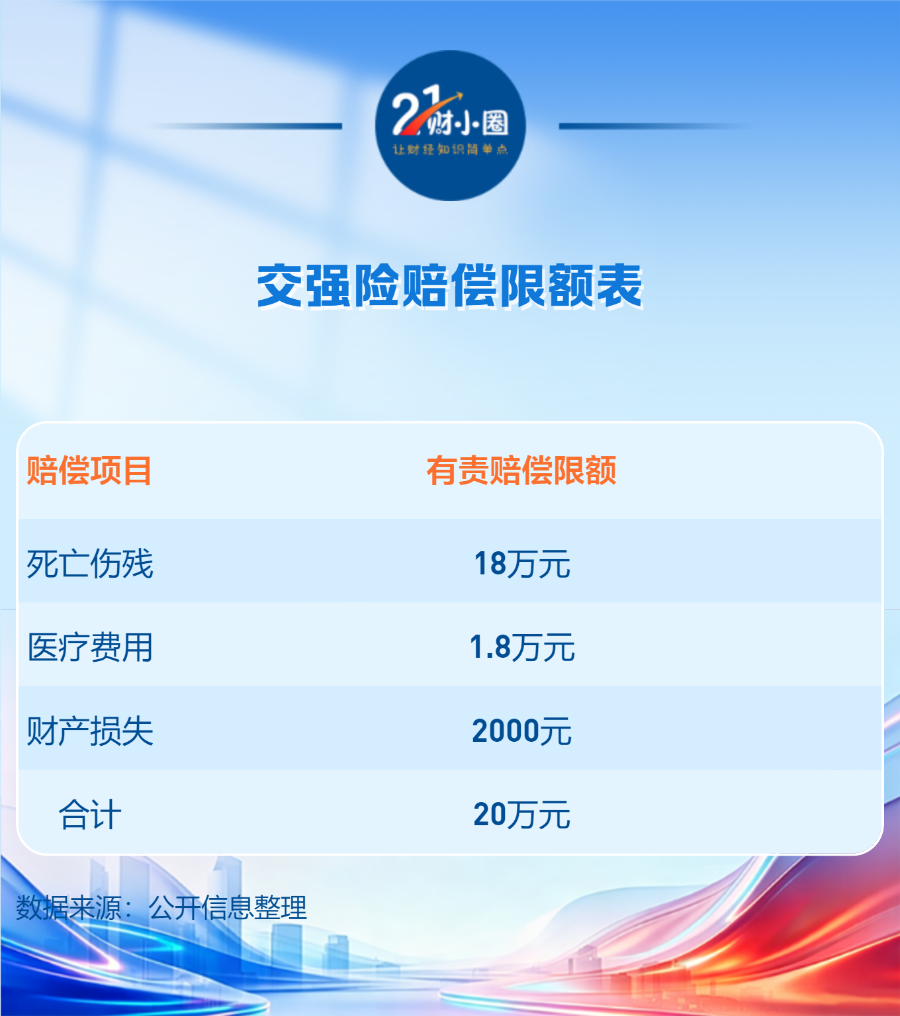
21世纪经济报道记者 孙诗卉 车险这事,最近有点“魔幻”:保险公司说亏了,车主说更贵了。 近日,国家金融监督管理总局发布《关于2025年度机动车交通事故责任强制保险业务情况的公告》,把家底亮了出来:全国参保机动车3.86亿辆,同比增长3.8%;2025年交强险承保亏损296亿元,分摊的投资收益66亿元。 先把几个关键数字摆这儿: 一边是行业喊亏,一边是你掏得更多。那钱到底去哪儿了?交强险到底保什么、不保什么?“只买交强险”到底行不行?被“搭售”的座位险能不能拒?今天这篇一次说清楚。 先搞清楚:交强险这笔钱,亏在哪了? 先补个基础概念。交强险是我国第一个法定强制保险,2006年落地,最大的特点有两个:一是强制,只要上路就得买;二是不以营利为目的,赔的是交通事故中受害的第三方——不保本车,也不保本车人员和被保险人。 所以这296亿元的承保亏损,换个角度看,其实是保障作用在提升:赔出去的钱变多了、覆盖面变广了。它更像全社会一起分摊的一笔“安全成本”,确保每一个交通事故的受害方,至少能拿到最基本的赔偿。 但问题来了——既然账面上亏成这样,为什么车主的感受反而是“越来越贵”? 行业亏296亿元,你的保费为啥还在涨? 这不是错觉。有车主反映,明明连续三年没出险,代理人给的报价却莫名提高了;还有车主说,被搭售了自己根本不想要的“座位险”。 对外经济贸易大学创新与风险管理研究中心副主任龙格表示,行业会用商车险的报价、核保、搭售来消化压力,所以“交强险账面亏、商车险隐性贵”才是车主的真实感知。 一句话总结:亏的是交强险的账,涨的是商业车险的单。 20万限额,在事故面前意味着什么? 很多人动过这个念头:只买交强险,能省则省。先把账算明白。 2020年综改之后,交强险有责赔偿限额是这样一张表: