不确定本轮AI牛市还能走多久?债券如今迎来多年难得的配置价值,可作为投资缓冲垫
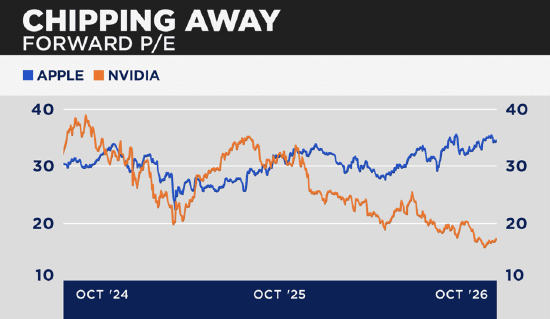
撰稿:迈克尔・桑托利 核心要点 对于担心 AI 行情崩盘的投资者(我的 “神秘经纪人” 消息源也属于这一类),债券市场当前具备多年来最好的价格,能够提供资产缓冲。 文中附一份 AI 生成的模拟投资组合,素材源自我的电视节目与专栏往期内容。 为何 X 世代(GenX)看起来是对 AI 影响力热情最高的一代人。 市场备忘录 尤吉・贝拉有一句看似不合逻辑却十分精妙的话:“天色早早地就暗下来了。” 这句话原本形容老洋基体育场夏末左外野的阴影,用来评估当下市场同样贴切。 市场不断有人笃定 AI 主题 “仍处于早期阶段”,大众普遍相信经济动能会持续强劲,但与此同时,市场已经显现出一些周期尾部特征。 标普 500 指数二季度营业利润增速超 30%,市场预计三季度也将达到这一水平;然而即便业绩亮眼,指数仅比 6 月高点高出 2%。 标普远期市盈率从一年前的 23 倍压缩至如今 19 倍。这一信号可以解读为两方面:一方面投资者不愿为当前创纪录的利润率、以及明年即将放缓的增长支付高溢价;另一方面,不断上行的美债收益率会影响企业整体资本成本。 失业率维持低位,美国人挣多少花多少,消费支出韧性尚可。不过实际收入增速已经开始落后于通胀,居民需要动用储蓄来支撑消费。 最近几周,企业债利差从历史极窄区间开始走阔。科技债发行叠加美债波动,正在考验投资者的风险偏好。 当然,美联储政策也已经转向:从去年的预防性降息,变为加息。市场预期后续还会再有几次加息。强劲经济虽尚能消化加息,但至少预示,这场已经持续五年多的经济扩张或将受到抑制。 当然,上面每一条信号,都可以解释为周期中段的调整,事实也有可能确实如此。市场是动态的,不会按固定时钟运行,“行情渐晚” 不等于 “行情即将结束”。当政府财政赤字达到 GDP 的 6%,同时私人部门投入数万亿资金新建生产性资产(这类大规模资本投入过去一般只出现在政府紧急刺激时期),经济很难快速陷入衰退。 AI 赛道龙头估值收缩,一方面说明投资者已经意识到增长终将触顶,另一方面,这也反驳了 “AI 股票存在泡沫” 的批评。美光股价依旧较 6 月高点低 15%;英伟达的估值相对大盘、以及防御属性、资本开支低的苹果都存在显著折价。在其他条件不变的前提下,这反映市场尚存理性,部分风险已经被消化。 市场走势出现极端分化,很难提炼清晰的宏观信号。连续数周,出现大量历史罕见数据:标普 500 单日收涨、或是距离历史高点很近的时候,却有大量个股创 52 周新低。