 数据来源:彭博有限合伙企业、麦格理银行
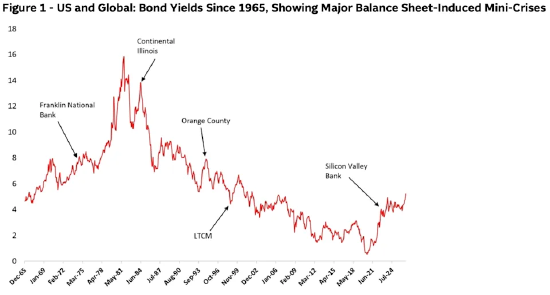
债券收益率急剧变动几乎是每一次重大金融崩盘的前兆
债券收益率上行带来的风险,不只是借贷成本走高;真正的风险在于收益率涨幅过大、变动过快所引发的连锁后果。 麦格理银行策略师指出,过去五十年来 “几乎所有备受瞩目的金融崩盘事件”,都发生在债券收益率急剧波动之后。 麦格理全球策略师蒂埃里・威兹曼与加雷斯・贝里在周三研报中写道:“也就是说,过去 50 年间,长期债券收益率每隔几年就会出现暴涨或者暴跌;而每当这种情况发生,就会有另一家金融机构或是高负债主体出现爆雷崩塌。” 数据来源:彭博有限合伙企业、麦格理银行
数据来源:彭博有限合伙企业、麦格理银行