航新科技拟斥3亿跨界MCU遭市场“用脚投票” 标的公司净利率仅个位数 营收还在开倒车?
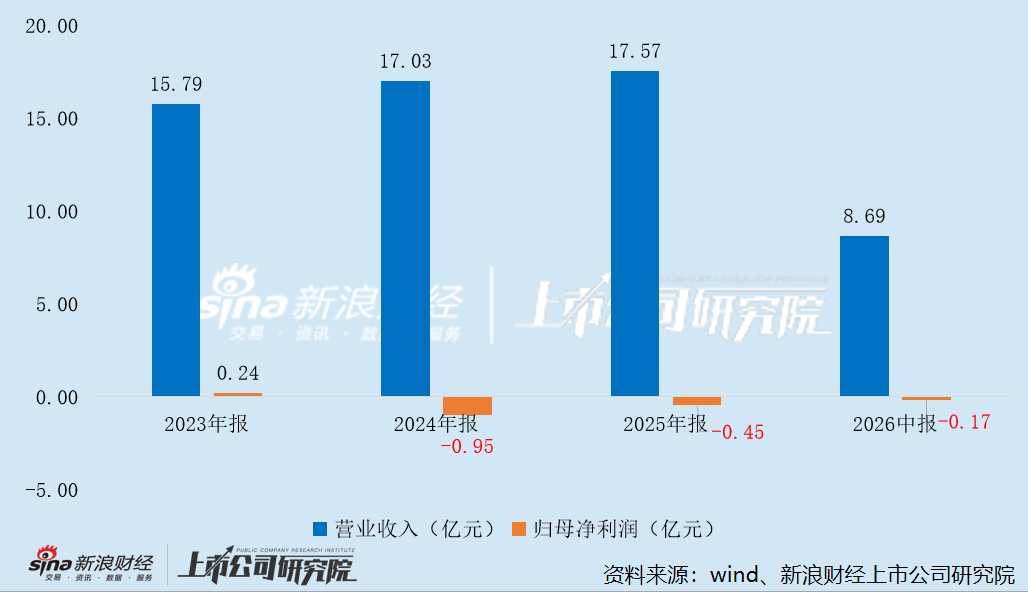
出品:新浪财经上市公司研究院 作者:渚 9月18日,航新科技发布公告称,公司拟以2.8亿至2.95亿元现金,收购上海芯圣电子股份有限公司(下称“上海芯圣”或“标的公司”)51%股权,标的公司整体估值不超过5.8亿元。而截至2026年8月31日,上海芯圣净资产仅1.69亿元,评估增值4.11亿元,增值率243.20%。 收购公告中,“芯片+设备”协同、MCU国产替代等热点词频频出现,却反遭市场用脚投票。9月21日至10月9日的9个交易日里,航新科技股价有8个交易日下跌,仅9月29日微涨0.31%,区间累计跌幅超20%。这背后,标的公司基本面成色堪忧,营收规模较数年前大幅缩水,净利率仅个位数,远低于行业平均水平。 主业两年连亏 审计报告亮出“持续经营”红灯 航新科技成立于1994年,2015年在深交所上市,业务覆盖设备研制及保障、航空维修及服务两大领域。2025年,公司实现营业收入17.57亿元,同比仅增长3.16%;归母净利润为-4509.87万元,继2024年亏损9538.38万元后连续第二年处于亏损状态。